工业机器人供不应求 制造业复苏与新能源投资提速下的产业新机遇
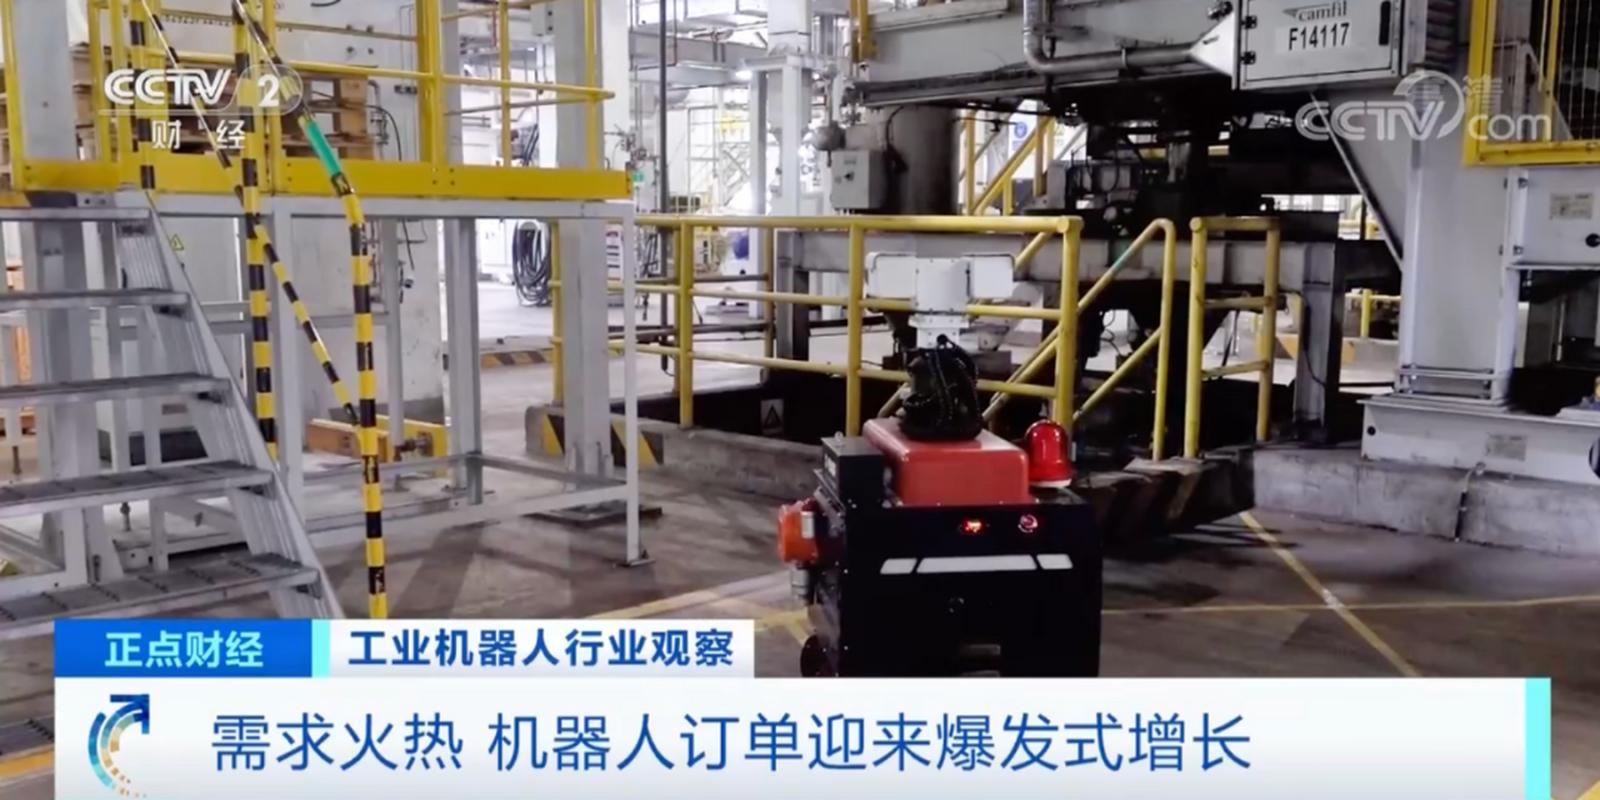
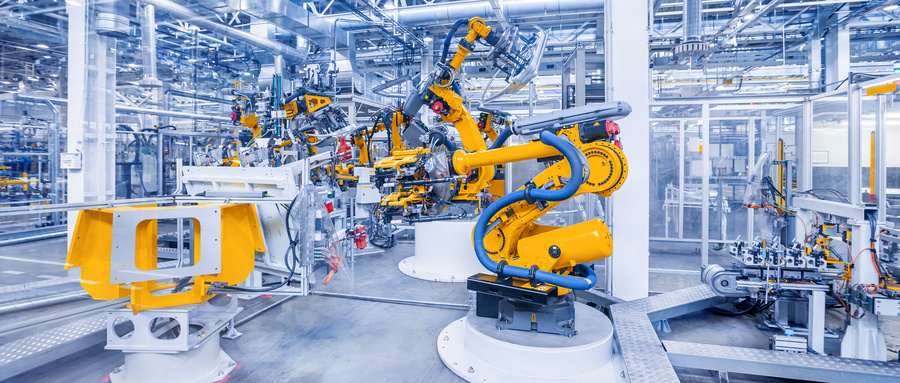
随着全球制造业的逐步复苏,以及新能源汽车、光伏等新兴领域的投资提速,工业机器人市场正迎来前所未有的需求爆发。供不应求的局面,不仅折射出智能制造的加速渗透,也为工业机器人制造产业带来了新的挑战与机遇。
一、制造业复苏:需求端全面回暖
后疫情时代,各国纷纷推动制造业回流与升级,传统劳动密集型产业向自动化、智能化转型的步伐明显加快。汽车、电子、金属加工等行业的复苏,直接拉动了对工业机器人的采购需求。尤其是在用工成本持续上升、招工难问题日益突出的背景下,机器换人已成为制造企业的必然选择。
二、新能源汽车与光伏:投资提速引爆新增量
新能源汽车和光伏产业是当前投资最为活跃的两大领域。新能源汽车的电池组装、车身焊接、零部件搬运等环节,对高精度、高节拍的工业机器人需求巨大。光伏产业的硅片切割、电池片焊接、组件封装等工序,同样依赖大量自动化设备。这两大领域的产能扩张与技术迭代,使得工业机器人订单呈现井喷态势。
三、供不应求:产能瓶颈与供应链压力
面对突然放量的市场需求,工业机器人制造商普遍面临产能不足的困境。核心零部件如减速器、伺服电机、控制器的供应周期延长,部分关键芯片仍然短缺,导致整机交付周期从正常的1-2个月拉长至3-6个月。专业调试与集成人才的匮乏,也制约了交付效率。
四、国产替代加速:工业机器人制造迎来黄金期
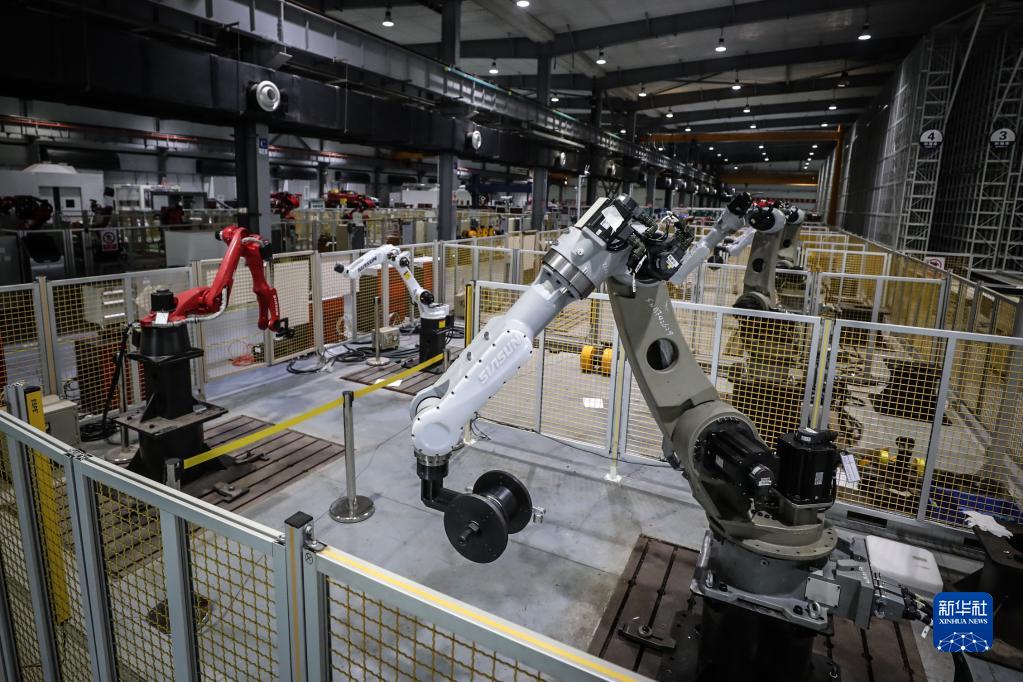
长期以来,中国工业机器人市场由发那科、ABB、安川、库卡等外资品牌主导。但以埃斯顿、汇川技术、新时达等为代表的国产企业快速崛起,在SCARA机器人、六轴机器人等领域不断突破。供不应求的市场环境,为国产机器人厂商提供了宝贵的验证与迭代窗口,加速了核心零部件的国产化进程。
五、未来展望:从供不应求迈向高质量发展
尽管当前供不应求带来了短期红利,但工业机器人制造行业仍需冷静思考。一方面,企业应加大研发投入,提升产品一致性与可靠性,真正缩小与外資品牌的差距;另一方面,需强化供应链韧性,推进核心零部件的自主可控。随着AI、5G、数字孪生等技术的融合,下一代智能机器人将具备更强的感知、学习和协作能力,助力制造业实现更深层次的智能化变革。
制造业复苏与新能源投资提速,共同造就了工业机器人供不应求的市场格局。对于工业机器人制造企业而言,这既是扩大市场份額的机遇期,也是锤炼核心竞争力的关键期。只有抓住需求红利、突破供给瓶颈、坚持技术创新,才能在全球智能制造的浪潮中行稳致远。
最新产品